Toutes les réponses sur l’épargne entreprise
-
Les cas de déblocage anticipé du PEROB sont les suivants :
- Acquisition ou construction de la résidence principale
- Invalidité(1) (2)
- Décès du salarié ou du conjoint
- Expiration des droits de chômage
- Surendettement
- Parents dont l’enfant est atteint d’une maladie grave
(1) Invalidité de 2ème ou 3ème catégorie du titulaire
(2) Invalidité de 2ème ou 3ème catégorie du conjoint, du partenaire de PACS ou des enfants
-
Les cas de déblocage anticipé du PEE son les suivants :
- Mariage ou Pacs
- Naissance ou adoption d’un 3ème enfant (et des suivants)
- Invalidité(1) (2)
- Activité de proche aidant(3)
- Création ou reprise d’entreprise(4)
- Rupture (5) d’un contrat de travail
- Acquisition ou construction de la résidence principale
- Divorce, séparation ou rupture du PACS avec enfant à charge
- Agrandissement de la résidence principale
- Fin de mandat social ou fin de l’activité non salarié
- Travaux après catastrophes naturelles
- Décès du salarié ou du conjoint
- Surendettement
- Violences conjugales
- Achat d’un véhicule propre
- Rénovation énergétique de la résidence principale
(1)Invalidité de 2ème ou 3ème catégorie du titulaire
(2)Invalidité de 2ème ou 3ème catégorie du conjoint, du partenaire de PACS ou des enfants
(3)Il s’agit des dépenses engagées en tant que proche aidant
(4)Par le titulaire, ses enfants, sont conjoint ou le partenaire de PACS
(5)Licenciement, démission, rupture conventionnelle
-
Le PEROB est un contrat qui accompagne le salarié tout au long de sa carrière. En cas de départ de l’entreprise :
- Le salarié peut continuer à effectuer des versements volontaires, même après la fin de son contrat
- L’épargne continue de fructifier même si les cotisations baissent
- Le contrat peut être transféré sur un autre dispositif PER (PERIN, PERCOL…)
- L’épargne retraite sera toujours disponible à la retraite
-
Les cas de déblocage anticipé du PERCOL sont les suivants :
- Acquisition ou construction de la résidence principale
- Invalidité(1) (2)
- Décès du salarié ou du conjoint
- Expiration des droits de chômage
- Surendettement
- Parents dont l’enfant est atteint d’une maladie grave
(1) Invalidité de 2ème ou 3ème catégorie du titulaire
(2) Invalidité de 2ème ou 3ème catégorie du conjoint, du partenaire de PACS ou des enfants
-
Le PEE permet de constituer une épargne à moyen terme, disponible après 5 ans, hors cas de déblocage anticipé.
-
Tous les salariés peuvent en bénéficier. Une condition d’ancienneté pouvant aller jusqu’à 3 mois peut être prévue. Dans les entreprises de moins de 250 salariés, le dirigeant et son conjoint ou partenaire de PACS peuvent également être bénéficiaires selon les conditions prévues.
-
Non. Les salariés peuvent effectuer des versements volontaires. L’entreprise peut également alimenter le PEE via l’intéressement, la participation, la PPV ou l’abondement selon les modalités retenues.
-
Oui. Le salarié conserve son épargne après son départ. Le PEE reste soumis à ses règles de disponibilité et peut être débloqué selon les conditions prévues.
-
Non. APICIL Alizé IFC s’adresse à toutes les entreprises souhaitant anticiper le financement de leurs indemnités de fin de carrière, quelle que soit leur taille. Les modalités de financement peuvent être adaptées aux besoins de chaque entreprise.
-
Le contrat ne prévoit pas de fréquence de versement imposée. Les cotisations sont libres et peuvent être adaptées à la politique de financement et à la situation financière de l’entreprise.
-
Oui. L’entreprise reste l’employeur et verse directement l’indemnité au salarié concerné. APICIL rembourse ensuite l’entreprise, dans la limite des provisions disponibles sur le contrat et conformément aux garanties souscrites.
-
Le contrat IFC permet d’anticiper le financement des indemnités de fin de carrière.
L’option IFC-IL permet également de couvrir certaines indemnités de licenciement (y compris dans le cadre d’un plan de sauvegarde de l’emploi, sur justificatif) ainsi que les ruptures conventionnelles, dans les limites prévues au contrat. Le contrat IFC-IL est soumis à la taxe sur les conventions d’assurance de 9 %.
-
Lors du départ d’un salarié, l’entreprise verse l’indemnité de fin de carrière au salarié. Elle transmet ensuite sa demande de remboursement à APICIL, accompagnée des justificatifs nécessaires. Le remboursement est effectué dans la limite des provisions disponibles sur le contrat.
-
Non. Les versements sont libres : aucune obligation d’alimentation périodique n’est imposée. L’entreprise choisit librement le montant et la fréquence de ses versements en fonction de ses besoins et de sa trésorerie.
-
Le montant des indemnités de fin de carrière dépend de plusieurs critères, notamment de la rémunération, de l’ancienneté du salarié et des dispositions légales ou conventionnelles applicables à l’entreprise. APICIL réalise une étude actuarielle permettant d’évaluer les engagements de l’entreprise et de proposer un plan de financement adapté.
-
Avec l’offre standard, vous bénéficiez d’une gamme déjà construite autour des expertises d’APICIL Asset Management, la société de gestion du Groupe APICIL.
Avec l’offre sur mesure, nous construisons avec vous une gamme davantage personnalisée, en fonction de vos besoins, de vos dispositifs et des orientations que vous souhaitez donner à votre offre financière. L’architecture ouverte permet notamment de sélectionner des fonds issus de différentes sociétés de gestion.
-
Trois éléments peuvent notamment les aider à orienter leurs choix : leur projet, leur horizon de placement et leur sensibilité au risque.
Chaque support présente des caractéristiques différentes en matière de risque et de durée de placement recommandée. L’objectif est de permettre à chacun de choisir en fonction de sa situation et de ses objectifs. -
Notre gamme est construite pour proposer aux salariés des supports diversifiés, adaptés à différents horizons de placement et niveaux de risque.
Selon l’offre choisie, elle peut s’appuyer sur les expertises d’APICIL Asset Management ou être construite en architecture ouverte, avec des fonds issus de différentes sociétés de gestion. -
Le niveau de risque permet d’apprécier les fluctuations potentielles d’un support. Il est présenté sur une échelle de 1 à 7 : plus le niveau est élevé, plus les variations peuvent être importantes, avec un potentiel de rendement généralement plus élevé.
-
Le choix d’un support dépend notamment de trois éléments : le projet du salarié, son horizon de placement et sa sensibilité au risque. Plus l’épargne peut rester investie longtemps, plus il est possible d’envisager des supports présentant des niveaux de risque différents.
-
Un support d’investissement correspond au placement sur lequel l’épargne est investie. Il peut s’agir par exemple d’un fonds monétaire, obligataire, diversifié ou actions. Chaque support présente un niveau de risque et un horizon de placement qui lui sont propres.
-
Oui. Le salarié conserve son épargne après son départ. Le PERCOL est destiné à être conservé jusqu’à la retraite, sauf cas de déblocage anticipé.
-
Non. Les salariés peuvent effectuer des versements volontaires. L’entreprise peut également alimenter le PERCOL via l’intéressement, la participation, la PPV ou l’abondement selon les modalités retenues.
-
Tous les salariés peuvent en bénéficier. Une condition d’ancienneté pouvant aller jusqu’à 3 mois peut être prévue. Dans les entreprises de moins de 250 salariés, le dirigeant et son conjoint ou partenaire de PACS peuvent également être bénéficiaires selon les conditions prévues.
-
Le PERCOL permet de constituer une épargne retraite avec une sortie possible à la retraite, ou avant dans les cas de déblocage anticipé prévus.
-
Avant la liquidation du contrat (avant la retraite)
En cas de décès avant le départ à la retraite, le capital constitué est versé au(x) bénéficiaire(s) que vous avez désigné(s) dans votre clause bénéficiaire. Si vous n’avez pas fait de choix, la clause bénéficiaire par défaut s’applique.
Vous pouvez consulter et modifier votre clause bénéficiaire à tout moment depuis votre espace digital.
Après la liquidation du contrat en rente viagère (après la retraite)
En cas de décès après la mise en place d’une rente, les modalités choisies au moment de la liquidation (réversion et/ou annuités garanties) s’appliquent. Les versements se poursuivent alors selon l’option retenue.
L’assureur ne s’engage que sur le nombre d’unités de compte, mais pas sur leur valeur. La valeur de ces unités de compte, qui reflète la valeur d’actifs sous-jacents, n’est pas garantie mais est sujette à des fluctuations à la hausse ou à la baisse dépendant en particulier de l’évolution des marchés financiers
APICIL Epargne Retraite, société anonyme à directoire et conseil de surveillance au capital de 25 021 455, 50 €, Fonds de Retraite Professionnelle Supplémentaire régi par le code des assurances, dont le siège social est situé 51 boulevard Marius Vivier-Merle, 69003 Lyon, enregistrée au RCS de Lyon sous le numéro 338 746 464. ER26/FCR0057 – Mars 2026
-
À la retraite, vous pouvez choisir parmi plusieurs options de rente pour adapter vos revenus à vos besoins :
- Rente linéaire : vous souhaitez stabilité et visibilité sur le long terme
- Rente progressive : vous souhaitez moins de revenus pendant les premières années
- Annuités garanties : vous souhaitez sécuriser un revenu minimum sur une durée définie
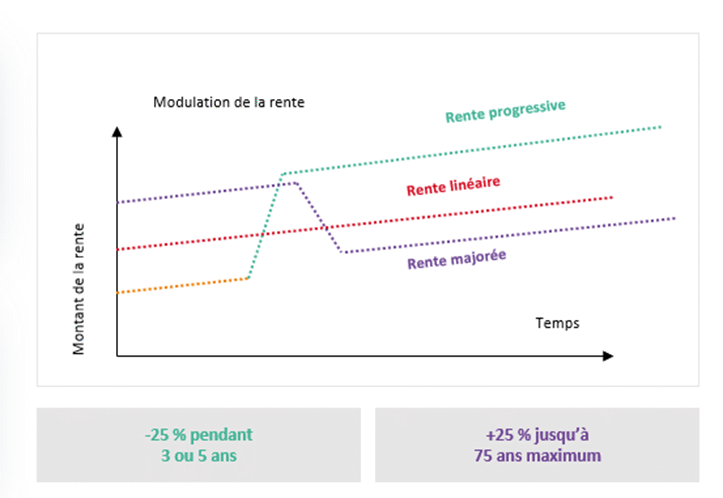
Chaque option vous permet de personnaliser le versement de votre épargne selon vos besoins et votre situation.
-
Il existe plusieurs cas de rachat exceptionnel. En cas d’ « accidents de la vie »
Accidents de la vie (C1, C2 et C) :
- Décès de votre conjoint ou de votre partenaire de PACS
- Votre invalidité 2ème ou 3ème Catégorie, de vos enfants, de votre conjoint ou de votre partenaire lié par un PACS
- Votre situation de surendettement
- Expiration de vos droits aux allocations chômage ou lorsque vous avez exercé des fonctions d’administrateur, de membre du directoire ou de membre du conseil de surveillance et n’avez pas liquidé votre pension dans un régime obligatoire d’assurance vieillesse et n’êtes pas titulaire d’un contrat de travail ou d’un mandat social depuis deux ans au moins à compter du non-renouvellement de votre mandat social ou de sa révocation
- Cessation de votre activité non salariée à la suite d’un jugement de liquidation judiciaire ou toute situation justifiant ce retrait ou ce rachat selon le président du tribunal de commerce auprès duquel est instituée une procédure de conciliation
Ces cas de rachats exceptionnels sont exonérés d’impôt sur le revenu.
Lorsque, à la demande de rachat, vous êtes âgés de moins de 18 ans.
Acquisition de la résidence principale (hors C3)
Vous pouvez également débloquer votre épargne dans le cadre de l’acquisition de la résidence principale. Attention, seuls peuvent être liquidés ou rachetés pour ce motif les droits correspondant aux sommes issues des compartiments C1, C1bis et C2)
La demande de rachat est à formuler dans un délai maximum de deux ans à compter du fait générateur par le biais du bulletin de liquidation disponible dans votre espace client et accompagné des pièces nécessaires.
-
Oui. La loi Pacte permet le transfert individuel d’un PER ou d’un contrat article 83 vers le PEROB APICIL pour simplifier la gestion de votre épargne.
Les droits individuels d’un PEROB peuvent être transférés uniquement lorsque le salarié n’est plus tenu d’y adhérer, par exemple en cas de départ de l’entreprise.
Frais de transfert :
- Avant 5 ans de détention de votre PEROB : plafonnés à 1 %
- Après 5 ans : gratuits
Liste des contrats éligibles au transfert vers le PEROB :
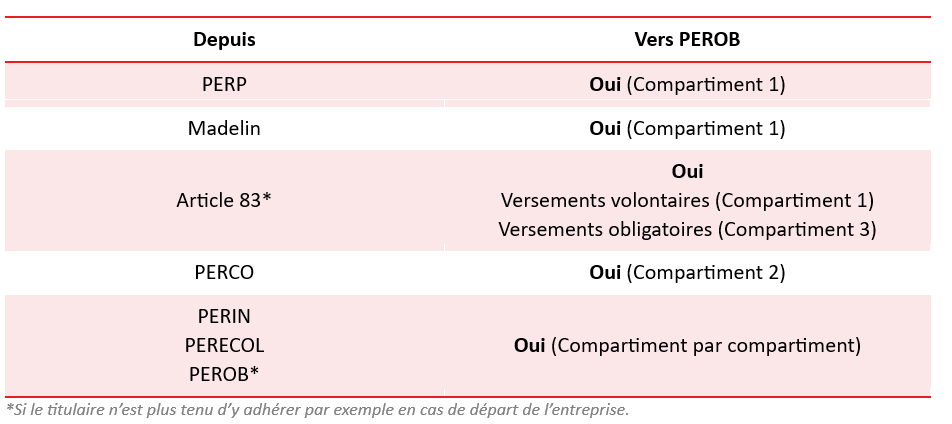
Pour débuter un processus de transfert, veuillez compléter le document « Demande de transfert entrant » accessible depuis l’onglet « Documentation » de votre espace client puis nous renvoyer ce document à l’adresse indiquée.
-
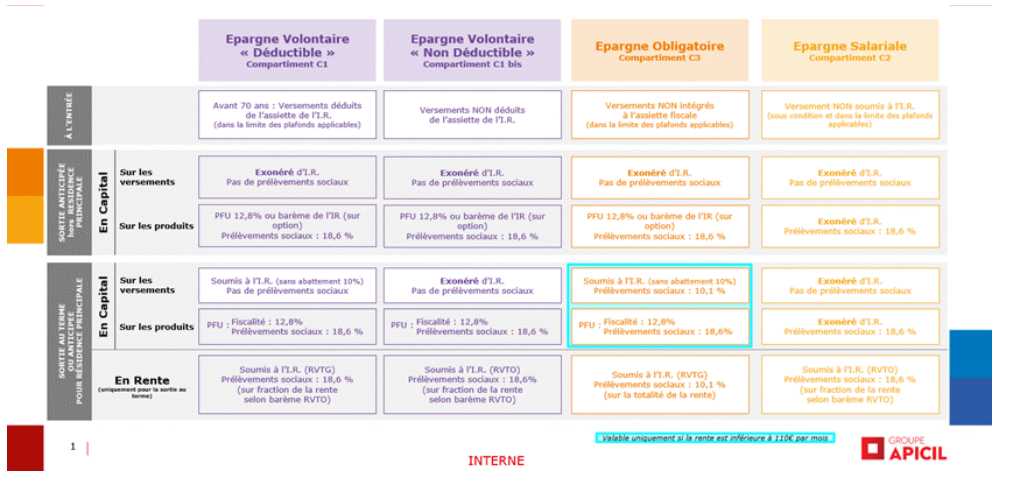
La fiscalité de votre PER Obligatoire dépend de l’origine des versements, et donc du compartiment concerné.
Fiscalité applicable selon la réglementation en vigueur à la date de mise à jour de ce document (mars 2026)
-
Votre PEROB peut être alimenté par versements et/ou transferts entrants, chacun alimentant un compartiment spécifique :
- Versements volontaires de votre part → alimentent le Compartiment 1 (C1) ;
- Transferts entrants de sommes issues de la participation, de l’intéressement, de la prime de partage de la valeur, de la prime de partage de la valorisation de l’entreprise (PPVE), des droits inscrits sur un Compte Épargne Temps (CET) ou en l’absence de CET des jours de repos non pris dans la limite des textes en vigueur à alimentent le Compartiment 2 (C2) ;
- Cotisations versées en tout ou partie par votre entreprise → alimentent le Compartiment 3 (C3).
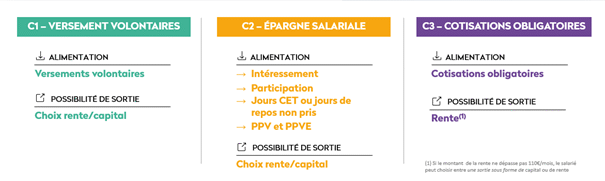
Les compartiments 1 et 2 pouvant par ailleurs également être alimentés par transferts entrants.
-
La retraite supplémentaire a pour objectif d’apporter un complément de revenu aux pensions versées par les régimes obligatoires et complémentaires.
Elle se décline notamment en trois types de dispositifs :
- Un produit individuel, le Plan d’Epargne Retraite Individuel – PERin (successeur du PERP et contrat Madelin)
- Deux produits collectifs, le Plan d’Epargne Retraite Obligatoire – PEROB (anciennement Article 83) et le Plan d’Epargne Retraite d’Entreprise Collectif -PERECOL (anciennement PERCO).
Le PEROB est un dispositif de retraite supplémentaire mis en place par l’entreprise, dont le financement est assuré en tout ou partie par celle-ci au bénéfice de l’ensemble de ses salariés, dont l’affiliation est obligatoire, ou pour ceux appartenant à la catégorie objective définie par le régime.
Au plus tôt à la liquidation, de vos droits au titre d’un régime obligatoire d’assurance vieillesse ou à l’âge légal de départ à la retraite, l’épargne accumulée peut être, conformément aux dispositions légales en vigueur, versée :
- Sous forme de rente viagère, et/ou
- sous forme de capital.
Pour en savoir plus sur votre PEROB, vous pouvez consulter le Guide « Vos informations utiles » disponible dans l’onglet Documentation de votre espace personnel.
Communication non contractuelle à caractère publicitaire – Voir détails et conditions de l’offre dans les documents contractuels.
ER26/FCR0364
APICIL Epargne et Retraite Entreprise est une marque du Groupe APICIL.
APICIL Epargne, entreprise régie par le code des assurances, société anonyme à directoire et conseil de surveillance au capital de 14 684 625€, dont le siège social est situé 51 boulevard Marius Vivier-Merle, 69003 Lyon, enregistrée au RCS de Lyon sous le numéro 440 839 942
APICIL Epargne Retraite, société anonyme à directoire et conseil de surveillance au capital de 25 021 455, 50 €, Fonds de Retraite Professionnelle Supplémentaire régi par le code des assurances, dont le siège social est situé 51 boulevard Marius Vivier-Merle, 69003 Lyon, enregistrée au RCS de Lyon sous le numéro 338 746 464.
Amundi ESR, Société anonyme au capital de 24 000 000 euros, immatriculée sous le numéro 433 221 074 au RCS de Paris dont le siège social est 91-93, boulevard Pasteur – 75015 Paris est une entreprise d’investissement de droit français, agréée par l’Autorité de Contrôle Prudentiel, mandataire non exclusif en opérations de banque et en services de paiement et mandataire d’intermédiaire d’assurance, immatriculée à l’ORIAS sous le numéro 16006295.